MES PER IL CONTROLLO DEI COSTI DI PRODUZIONE
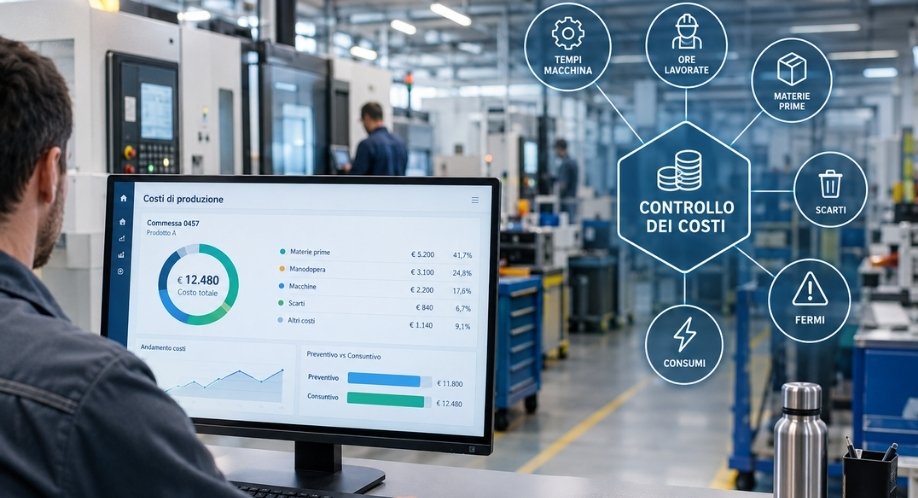
Conoscere il costo reale di una produzione non significa soltanto sommare il valore delle materie prime utilizzate. In un’azienda manifatturiera incidono anche le ore lavorate, i tempi macchina, gli scarti, i fermi, i consumi e tutte le attività necessarie per portare a termine una commessa. Se questi dati non vengono raccolti e aggiornati durante la produzione, diventa difficile capire quanto stia realmente costando un ordine e dove si stiano generando eventuali scostamenti.
È proprio qui che un MES per il controllo dei costi può offrire un contributo importante. Collegando i dati della produzione alle informazioni relative agli ordini e alle commesse, il sistema permette di trasformare ciò che accade in reparto in informazioni utili anche per il controllo economico.
- Quali dati servono per conoscere il costo reale di produzione?
- Dal costo preventivo al costo consuntivo
- Come il MES supporta il controllo dei costi
- Dal controllo dei costi alle decisioni aziendali
- FAQ – Controllo dei costi aziendali
Quali dati servono per conoscere il costo reale di produzione?
Il costo di una lavorazione dipende da numerosi fattori che si sviluppano direttamente in fabbrica. Per questo, per effettuare un controllo attendibile, non è sufficiente conoscere il costo teorico definito in fase di preventivazione.
Le ore impiegate dagli operatori, i tempi effettivi delle macchine, le quantità prodotte, gli scarti e gli eventuali fermi possono modificare significativamente il costo di una commessa rispetto alle previsioni iniziali. Anche una differenza apparentemente piccola sui tempi di lavorazione, se moltiplicata per un elevato numero di pezzi, può incidere sul risultato economico finale.
La difficoltà, soprattutto nelle aziende che gestiscono molte commesse contemporaneamente, consiste nel raccogliere tutte queste informazioni in modo coerente. Quando i dati sono distribuiti tra fogli di calcolo, rilevazioni manuali e sistemi differenti, ricostruire il costo effettivo può richiedere tempo e non sempre garantisce una fotografia aggiornata.
La raccolta automatizzata dei dati di produzione permette invece di disporre di informazioni più precise sui tempi e sulle attività realmente svolte, creando una base più solida per il controllo dei costi di produzione.
Dal costo preventivo al costo consuntivo
Uno degli aspetti più importanti del controllo economico è il confronto tra ciò che era stato previsto e ciò che è effettivamente accaduto. Prima dell’avvio di una commessa, l’azienda può stimare quantità di materiale, tempi di lavorazione, ore uomo e tempi macchina. Queste informazioni contribuiscono alla definizione del costo previsto. Durante la produzione, però, le condizioni reali possono essere differenti.
Una lavorazione può richiedere più tempo del previsto, una macchina può avere un rendimento inferiore, possono verificarsi scarti oppure possono essere necessarie lavorazioni aggiuntive. Se questi fenomeni vengono rilevati soltanto alla conclusione della commessa, diventa difficile intervenire.
Il confronto tra dati preventivi e consuntivi permette invece di individuare gli scostamenti e comprenderne le cause. Se, ad esempio, una lavorazione presenta sistematicamente tempi superiori a quelli stimati, l’azienda può verificare se la causa sia legata alla macchina, al ciclo produttivo, all’organizzazione delle attività o ad altri fattori. In questo senso, il controllo dei costi non dovrebbe essere considerato soltanto un’attività amministrativa a posteriori. I dati provenienti dalla produzione possono diventare uno strumento per capire dove il processo sta generando costi superiori alle attese.
Come il MES supporta il controllo dei costi
Un MES raccoglie informazioni direttamente dal processo produttivo e le organizza in relazione alle attività, agli ordini e alle commesse. L’integrazione con macchinari, operatori ed eventualmente ERP permette di creare una visione più completa dell’andamento della produzione.
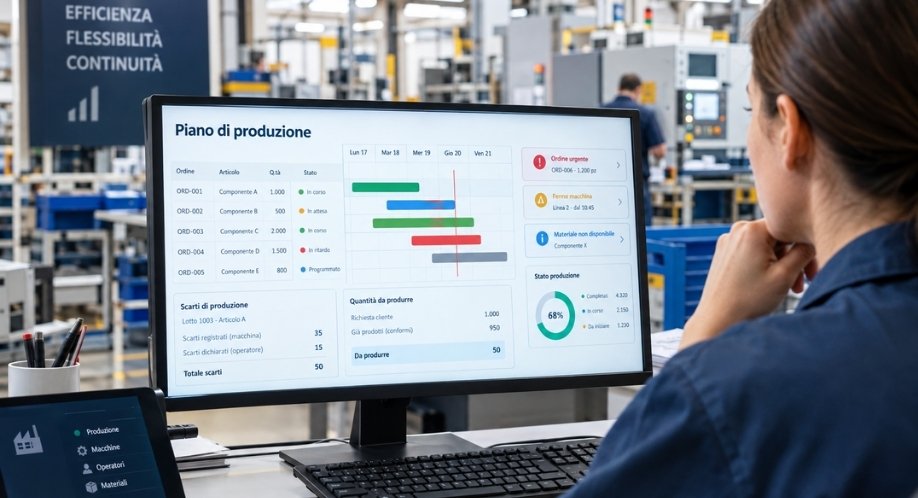
I dati relativi ai tempi di lavorazione consentono di sapere quanto tempo è stato effettivamente impiegato per un’attività. Le quantità prodotte permettono di verificare l’avanzamento della commessa, mentre le informazioni sugli scarti aiutano a individuare quantità che non contribuiscono al prodotto finito ma che hanno comunque richiesto risorse e lavorazioni. In merito agli scarti, il sistema MES riesce a rilevare in tempo reale le quantità scartate consentendo di aumentare dinamicamente le quantità da produrre prima che le macchine vengano fermate per il fine lavoro. Disattrezzare e poi riattrezzate per completare le quantità mancanti ad evadere un ordine comporta delle inefficienze importanti in produzione.
Anche i fermi macchina e le inefficienze possono infatti diventare elementi da considerare nell’analisi. Un tempo produttivo superiore al previsto non rappresenta infatti necessariamente un problema di calcolo: può essere il risultato di un fermo, di una velocità inferiore a quella attesa o di una diversa organizzazione del ciclo.
Il valore del MES sta quindi soprattutto nella disponibilità e nell’affidabilità del dato di produzione. Collegando questi dati alle informazioni gestionali, l’azienda può ottenere una base più concreta per analizzare costi e prestazioni.
Dal controllo dei costi alle decisioni aziendali
Avere dati più precisi sul costo della produzione permette di andare oltre la semplice verifica del consuntivo. Le informazioni raccolte possono supportare decisioni relative alle commesse, ai processi produttivi e all’organizzazione delle risorse.
Confrontando nel tempo le prestazioni di lavorazioni simili, ad esempio, è possibile individuare attività che presentano frequentemente tempi superiori alle attese. L’analisi degli scarti può evidenziare produzioni o fasi particolarmente problematiche, mentre il monitoraggio dei tempi macchina può mettere in evidenza differenze di rendimento.
Queste informazioni possono essere utilizzate anche per migliorare le stime future. Un preventivo basato su dati storici reali è potenzialmente più accurato di una stima costruita esclusivamente su valori teorici o su rilevazioni non aggiornate.
Un MES per il controllo dei costi diventa quindi parte di un processo più ampio: raccogliere i dati dal reparto, trasformarli in informazioni leggibili e utilizzarli per comprendere meglio la produzione. Non si tratta soltanto di sapere quanto è costata una commessa, ma di capire perché ha avuto quel costo e quali elementi possono essere migliorati nelle produzioni successive.
Infine, un’azienda che raccogli costantemente e precisamente i dati di produzione per anni digitalizzandoli correttamente, può dare in pasto questi dati ad algoritmi di ML ( machine Learning) e di AI ( Intelligenza Artificiale) propedeutici anche per fare il salto dalla DIGITALIZZAZIONE all’ AUTOMAZIONE ( utilizzo in fabbrica per lavori pericolosi o ripetitivi di robot antropomorfi o collaborativi o umanoidi).
FAQ – Controllo dei costi aziendali
-
- Il MES può calcolare il costo di produzione?
Il MES raccoglie e organizza i dati provenienti dalla produzione, come tempi, quantità, attività, scarti e informazioni relative alle macchine. Questi dati possono essere utilizzati, insieme alle informazioni gestionali ed economiche, per supportare il calcolo e il controllo del costo reale di produzione. - Quali costi di produzione si possono monitorare con un MES?
Dipende dalla configurazione del sistema e dai dati disponibili. Il MES può fornire informazioni relative soprattutto ai costi direttamente collegati alla produzione, come tempi uomo, tempi macchina, quantità prodotte, scarti e altre informazioni rilevate durante le lavorazioni. - Perché confrontare costi preventivi e consuntivi?
Il confronto permette di individuare gli scostamenti tra quanto previsto e quanto effettivamente avvenuto. Analizzando questi scostamenti è possibile capire quali fasi o attività hanno generato costi superiori alle attese. Inoltre analizzando gli scostamenti si possono attualizzare i risultati di “tempi e metodi” e aggiornare la “definizione degli standard”. - Il controllo dei costi riguarda solo l’amministrazione?
No. Per comprendere il costo reale di una commessa è necessario considerare anche ciò che accade in produzione. I dati raccolti nel reparto possono quindi fornire informazioni importanti per il controllo di gestione (controller) e per le decisioni aziendali (direzione). - Perché raccogliere automaticamente i dati di produzione?
La raccolta automatizzata riduce la dipendenza dalle rilevazioni manuali e permette di disporre di informazioni più aggiornate sull’effettivo andamento delle lavorazioni. Questo facilita il confronto tra produzione prevista e produzione reale e rende più tempestiva l’analisi degli scostamenti.
- Il MES può calcolare il costo di produzione?